Domain chinaherd.de kaufen?
Wir ziehen mit dem Projekt
chinaherd.de um.
Sind Sie am Kauf der Domain
chinaherd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain chinaherd.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für Umsatzsteuergesetz---UStG-2025
Top-Angebote
Produkte zum Begriff Umsatzsteuergesetz---UStG-2025:
-
Chinon Tradition 2025 - Château Coudray Montpensier - 0.75LDiese Cuvée Tradition des Château Coudray-Montpensier wird aus alten Rebstöcken hergestellt und stammt aus lehm-kalkhaltigen Terroirs. Mit seinem konzentrierten und geschmeidigen Wesen fehlt es diesem schmackhaften Chinon weder an Charakter noch an Aromen, um eine Küche mit lokalen Akzenten zu begleiten. Ein schöner Tropfen für Ihre Essen mit Freunden!7,37 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
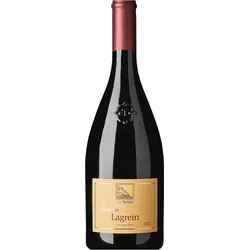
Tradition Lagrein DOC 2025, Kellerei Terlan, SüdtiroĺTradition ́ · Lagrein DOC 2025, Kellerei Terlan, Südtirol: Die dunkle granatrote Farbe des Lagrein fällt sofort ins Auge und lässt auf einen Wein mit Tiefe und Charakter schließen. Im Bouquet dominieren intensive fruchtige Aromen, die an getrocknete Preiselbeeren und Sauerkirschen erinnern. Diese werden von einem floralen Duft nach Flieder begleitet, während eine subtile, aber markante Note von gekochtem Lorbeer und zarter Schokolade den Gesamteindruck abrunden. Am Gaumen zeigt sich der Lagrein mit einer beeindruckenden Saftigkeit und Harmonie. Seine feine Textur und die zarten Tannine verleihen ihm eine bemerkenswerte Fülle. Der Geschmack ist samtig und vollmundig, was den Wein zu einem sinnlichen Erlebnis macht, das lange nachklingt und die vielfältigen Aromen perfekt in Szene setzt. - ´Gerardo´ 'Der Lagrein gehört zweifelsohne zu Südtirols Leitsorten und erlebt im Moment vor allem aufgrund seiner fruchtigen Aromatik gepaart mit würzigen Noten und seinen samtigen Gerbstoffen eine Renaissance. Diese autochthone Rebsorte hat ihre Wurzeln in der Landeshauptstadt Bozen ist aber auch in Terlan bereits seit vielen Jahrzehnten fixer Bestandteil des Sortiments.' - ´Rudi Kofler´17,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
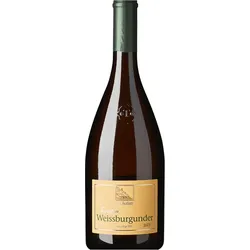
Tradition Weißburgunder DOC 2025, Kellerei Terlan, SüdtiroĺTradition ́ · Weißburgunder DOC 2025, Kellerei Terlan, Südtirol: Die klare strohgelbe Farbe mit grünlichem Schimmer lässt bereits die Frische dieses klassischen Weißburgunders erahnen. In der Nase vereinen sich Aromen von knackigen Äpfeln, Stachelbeeren und Limetten mit feinen pflanzlichen Noten wie Kamille und Zitronengras - ein aromatisches Profil, das Frische und Leichtigkeit verspricht. Am Gaumen präsentiert sich der Wein kraftvoll und lebendig, mit fruchtigen Anklängen von Birne und Quitte. Eine feine, salzige Mineralität sorgt für Spannung und verleiht dem Weißburgunder eine elegante Tiefe. Mit seiner tänzelnden Frische und beeindruckenden Persistenz bleibt er lange in Erinnerung. - ´Gerardo´ 'Weißburgunder gehört seit jeher zu den bedeutendsten Weinen unserer Kellerei und widerspiegelt ausdrucksstark das Terroir, auf dem die Trauben in Terlan heranreifen. Sortenrein ausgebaute, feingliedrige und vor allem mineralische Weißburgunder gehören zu unseren Markenzeichen.' - ´Rudi Kofler´16,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Riesling Tradition fruchtsüss Weingut Robert Weil 2025 BIORiesling Tradition fruchtsüss vom Weingut Robert Weil Rheingau Riesling mit Finesse und Herkunft Der Riesling Tradition fruchtsüss vom Weingut Robert Weil ist ein wunderbar typischer Rheingauer Riesling der die Handschrift eines der renommiertesten deutschen Weingüter auf besonders zugängliche und zugleich anspruchsvolle Weise zeigt. Robert Weil steht seit Generationen für Riesling von internationalem Rang für Präzision im Weinberg und für eine Stilistik die Frucht Klarheit und Herkunft in ...16,90 €*Versand: 13,00 €Sichere Weiterleitung zum Anbieter

-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten?
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten? **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **

Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff Umsatzsteuergesetz---UStG-2025:
-
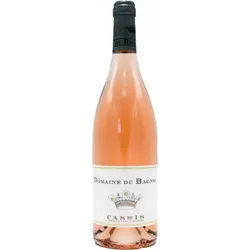
Tradition Rosé 2025 - Domaine du Bagnol - 0.75LDie Cuvée Authentique Rosé ist ein süffiger und eleganter Rosé, eine echte Einladung zum Genießen. Sie entfaltet ein delikates Bouquet mit Noten von Weinbergpfirsich, Litschi und Mandarine und bietet einen schönen Eindruck von fülliger und großzügiger Fruchtigkeit. Am Gaumen ist der Auftakt lebhaft und präzise, getragen von einer schönen Spannung, die den Gesamteindruck verfeinert Der Abgang zieht sich mit Finesse über eine angenehme Mineralität, die Signatur eines ausdrucksstarken und kontrollierten Terroirs.20,37 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Chinon Tradition 2025 - Château Coudray Montpensier - 0.75LDiese Cuvée Tradition des Château Coudray-Montpensier wird aus alten Rebstöcken hergestellt und stammt aus lehm-kalkhaltigen Terroirs. Mit seinem konzentrierten und geschmeidigen Wesen fehlt es diesem schmackhaften Chinon weder an Charakter noch an Aromen, um eine Küche mit lokalen Akzenten zu begleiten. Ein schöner Tropfen für Ihre Essen mit Freunden!7,37 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Tradition Lagrein DOC 2025, Kellerei Terlan, SüdtiroĺTradition ́ · Lagrein DOC 2025, Kellerei Terlan, Südtirol: Die dunkle granatrote Farbe des Lagrein fällt sofort ins Auge und lässt auf einen Wein mit Tiefe und Charakter schließen. Im Bouquet dominieren intensive fruchtige Aromen, die an getrocknete Preiselbeeren und Sauerkirschen erinnern. Diese werden von einem floralen Duft nach Flieder begleitet, während eine subtile, aber markante Note von gekochtem Lorbeer und zarter Schokolade den Gesamteindruck abrunden. Am Gaumen zeigt sich der Lagrein mit einer beeindruckenden Saftigkeit und Harmonie. Seine feine Textur und die zarten Tannine verleihen ihm eine bemerkenswerte Fülle. Der Geschmack ist samtig und vollmundig, was den Wein zu einem sinnlichen Erlebnis macht, das lange nachklingt und die vielfältigen Aromen perfekt in Szene setzt. - ´Gerardo´ 'Der Lagrein gehört zweifelsohne zu Südtirols Leitsorten und erlebt im Moment vor allem aufgrund seiner fruchtigen Aromatik gepaart mit würzigen Noten und seinen samtigen Gerbstoffen eine Renaissance. Diese autochthone Rebsorte hat ihre Wurzeln in der Landeshauptstadt Bozen ist aber auch in Terlan bereits seit vielen Jahrzehnten fixer Bestandteil des Sortiments.' - ´Rudi Kofler´17,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten?
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten? **
Ähnliche Suchbegriffe für Umsatzsteuergesetz---UStG-2025
-
Tradition Weißburgunder DOC 2025, Kellerei Terlan, SüdtiroĺTradition ́ · Weißburgunder DOC 2025, Kellerei Terlan, Südtirol: Die klare strohgelbe Farbe mit grünlichem Schimmer lässt bereits die Frische dieses klassischen Weißburgunders erahnen. In der Nase vereinen sich Aromen von knackigen Äpfeln, Stachelbeeren und Limetten mit feinen pflanzlichen Noten wie Kamille und Zitronengras - ein aromatisches Profil, das Frische und Leichtigkeit verspricht. Am Gaumen präsentiert sich der Wein kraftvoll und lebendig, mit fruchtigen Anklängen von Birne und Quitte. Eine feine, salzige Mineralität sorgt für Spannung und verleiht dem Weißburgunder eine elegante Tiefe. Mit seiner tänzelnden Frische und beeindruckenden Persistenz bleibt er lange in Erinnerung. - ´Gerardo´ 'Weißburgunder gehört seit jeher zu den bedeutendsten Weinen unserer Kellerei und widerspiegelt ausdrucksstark das Terroir, auf dem die Trauben in Terlan heranreifen. Sortenrein ausgebaute, feingliedrige und vor allem mineralische Weißburgunder gehören zu unseren Markenzeichen.' - ´Rudi Kofler´16,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Riesling Tradition fruchtsüss Weingut Robert Weil 2025 BIORiesling Tradition fruchtsüss vom Weingut Robert Weil Rheingau Riesling mit Finesse und Herkunft Der Riesling Tradition fruchtsüss vom Weingut Robert Weil ist ein wunderbar typischer Rheingauer Riesling der die Handschrift eines der renommiertesten deutschen Weingüter auf besonders zugängliche und zugleich anspruchsvolle Weise zeigt. Robert Weil steht seit Generationen für Riesling von internationalem Rang für Präzision im Weinberg und für eine Stilistik die Frucht Klarheit und Herkunft in ...16,90 €*Versand: 13,00 €Sichere Weiterleitung zum Anbieter
-
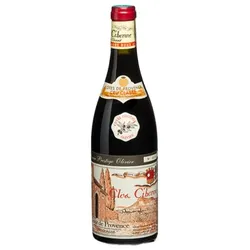
Clos Cibonne - Tradition Rouge 2025 - Cru Classé - 0.75LLe Clos Cibonne widmet diese Cuvée der Rebsorte Tibouren (Anteil: 90 %), die typisch für die Côtes de Provence ist. Dieser Wein mit rubinroter Farbe verströmt üppige Aromen von roten Beeren und Gewürzen. Er ist sehr fein ausgearbeitet, am Gaumen sehr seidig und von großer Eleganz. Eine erfreuliche Entdeckung aus der Provence.29,33 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Cuvée Tradition Blanc 2025 - Domaine du Bagnol - 0.75LMit seiner strahlend goldenen Robe verkörpert der Authentique blanc auf wunderbare Weise die ganze Fülle dieses Jahrgangs. Dieser Weißwein besticht durch seine aromatische Komplexität und seinen unmittelbaren Charme. Schon beim ersten Geruchsprobe entfalten sich schöne Noten von gelben Früchten, Zitrusschalen, weißen Blüten und einem exotischen Hauch von frischer Ananas. Am Gaumen ist der Auftakt knackig, die Textur elegant und die Lebhaftigkeit gut ausbalanciert. Der lange, salzige Abgang entfaltet sich mit feinen, bitter-mineralischen Noten, die ihm Tiefe und Frische verleihen. Ein wahrer Genuss, den man schon jetzt erleben kann!20,40 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.